Ações podem combinar com quem prioriza potencial de valorização no longo prazo. FIIs podem se encaixar melhor para quem busca exposição imobiliária e proventos periódicos. Em ações ou FII, você também pode investir nos dois. Se ambos pertencem à renda variável, por que atendem a prioridades tão diferentes?
A resposta depende do seu perfil, dos objetivos e do prazo para usar o dinheiro. Ações e cotas de FIIs são negociadas na bolsa de valores, e o retorno depende dos preços e dos resultados dos ativos.
Este guia compara as alternativas e mostra como escolher, avaliar riscos e organizar os investimentos. Assim, você pode relacionar cada ativo ao papel que deseja para sua carteira.
A decisão começa por identificar se sua prioridade é valorização, proventos ou uma combinação dos dois.
Principais pontos
- Ações representam participação em empresas, enquanto cotas dão acesso a fundos imobiliários.
- Os dois ativos têm preços que oscilam e podem gerar perdas.
- O retorno pode combinar proventos recebidos e mudança no preço do ativo.
- Liquidez, custos, prazo e impostos também influenciam sua escolha.
- Uma carteira pode reunir ações e FIIs, conforme seus objetivos.
Ações ou FII: qual combina com seu perfil?
Para buscar valorização de longo prazo, ações podem ser mais adequadas; para priorizar exposição imobiliária e proventos, FIIs podem fazer mais sentido. Seu objetivo ajuda a definir qual alternativa combina com seu perfil.
As duas opções são renda variável: ações e cotas de FIIs são negociadas na B3, e seus preços podem oscilar. Nenhuma tem vantagem absoluta para todos os investidores.
A diferença começa na forma de participação e nas fontes possíveis de retorno. A tabela resume os pontos que podem pesar na decisão.
| Aspecto | Ações | FIIs |
|---|---|---|
| Participação | Parte de uma empresa | Cota de um fundo |
| Fontes de retorno | Valorização e proventos | Valorização das cotas e proventos |
| Foco de exposição | Empresa e setor de atuação | Mercado imobiliário e ativos do fundo |
| Decisões de gestão | Companhia; investidor escolhe os papéis | Gestor administra a carteira; cotista escolhe o fundo |
Ao escolher ações, você assume exposição aos resultados de empresas e setores. Com FIIs, você investe em uma carteira imobiliária gerida por um profissional.
O prazo também conta. Se você precisa usar o dinheiro no curto prazo, tenha cautela com ativos cujos preços oscilam: uma queda pode coincidir com a necessidade de venda.
Seu perfil não depende só da renda que espera receber. Considere quanto risco aceita, quanto tempo pode manter o investimento e qual função o ativo terá.
Escolha a partir do objetivo financeiro e da tolerância às oscilações, não apenas do tipo de provento.
Como as ações geram retorno e quais fatores influenciam seu preço?
Ao comprar uma ação, você adquire uma participação na empresa e passa a estar exposto tanto aos resultados dela quanto às oscilações do mercado. Essa participação liga seu investimento ao capital da companhia.
O retorno pode vir da valorização dos papéis e dos proventos, mas nenhum dos dois é garantido. Os resultados da empresa e as condições do mercado podem mudar o preço.
Participação na empresa e tipos de ações
Uma ação representa uma fração do capital de uma empresa listada. Como acionista, você participa dos resultados da companhia, embora isso não signifique lucro certo.
As ações podem ter direitos diferentes. ON, PN e units são categorias que ajudam você a entender o que cada papel representa.
- ON: dá direito a voto nas decisões da empresa.
- PN: oferece preferência no recebimento de dividendos, quando distribuídos.
- Units: podem reunir ações ON e PN em um mesmo ativo.
Essas diferenças não substituem a análise do negócio. O desempenho da empresa e suas escolhas podem afetar o patrimônio dos acionistas.
Valorização, proventos e fatores de mercado
O preço de uma ação reage à oferta e à demanda. Resultados da empresa, Selic, inflação, fatores políticos e acontecimentos internacionais também podem mexer com as cotações.
Empresas podem distribuir proventos, como dividendos e juros sobre capital próprio, conhecidos como JCP. Os pagamentos dependem dos resultados e das decisões da companhia.
Um erro comum é escolher uma ação apenas pelo pagamento recente de proventos. Esse valor não mostra, sozinho, se o negócio é sólido ou se os resultados podem continuar.
Observe também como a empresa atua, quais fatores afetam seu setor e como os resultados mudaram ao longo do tempo. O preço de mercado expressa expectativas, não uma promessa de retorno.
Considere a empresa e os fatores que afetam seu negócio antes de interpretar a cotação ou os proventos.
Como os fundos imobiliários funcionam na prática?
Um FII permite investir no mercado imobiliário por meio de cotas, enquanto um gestor administra a carteira do fundo. Assim, você não precisa comprar um imóvel inteiro para ter exposição a ativos imobiliários.
Nem todo FII investe diretamente em imóveis físicos. Alguns fundos mantêm títulos ou cotas de outros fundos, e cada composição pode gerar receitas e riscos distintos.
Os FIIs reúnem recursos de cotistas e contam com gestão profissional. Antes de escolher um fundo, entenda quais ativos ele mantém e como pretende gerar resultados.
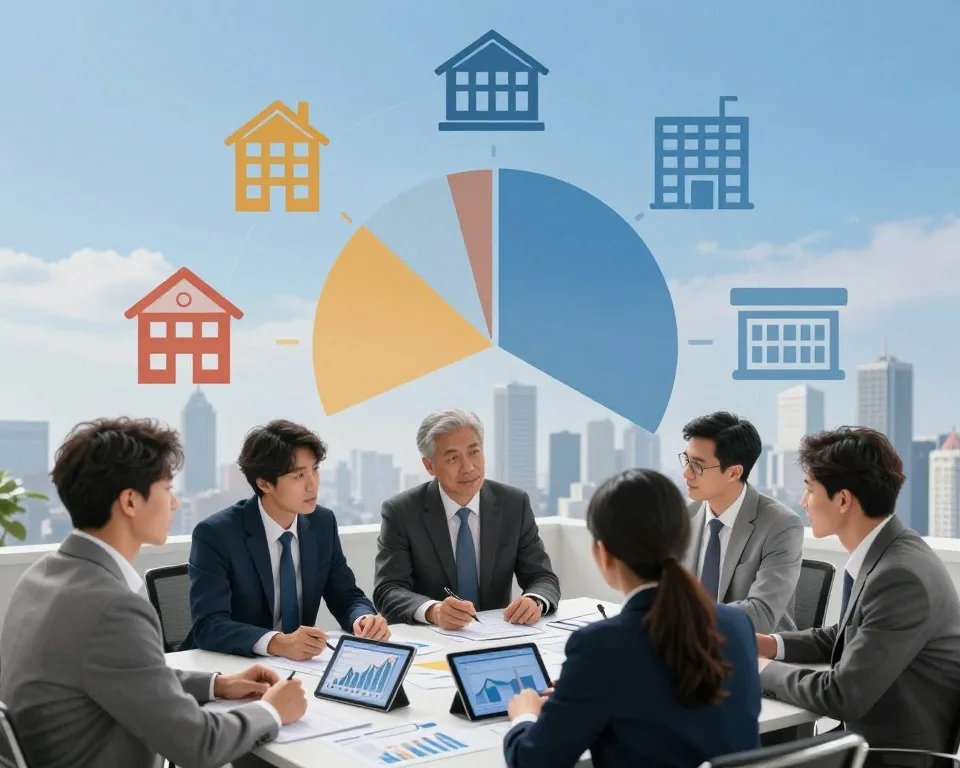
Tijolo, papel, fundos de fundos e híbridos
Os tipos de fundos imobiliários variam conforme os ativos da carteira. Quatro categorias comuns ajudam a identificar a exposição de cada fundo.
- Fundos de tijolo: investem em imóveis físicos.
- Fundos de papel: podem investir em títulos imobiliários, como CRIs e LCIs.
- Fundos de fundos, ou FoFs: investem em cotas de outros FIIs.
- Fundos híbridos: combinam diferentes ativos imobiliários.
Um fundo pode ter uma estratégia específica ou reunir ativos variados. Por isso, o nome da categoria não substitui a leitura da composição da carteira.
Fontes de receita e riscos dos FIIs
Fundos de tijolo podem obter receita com aluguéis. Fundos de papel podem receber juros de títulos, enquanto outros podem ganhar com a venda ou valorização de ativos.
Vacância reduz a ocupação de imóveis e pode afetar a receita de aluguel. A inadimplência também pode prejudicar os resultados quando locatários ou devedores deixam de pagar.
As cotas oscilam na bolsa, mesmo quando o fundo distribui proventos. Uma distribuição periódica não elimina o risco de queda no preço ou de mudança nas receitas.
Confira os ativos, os contratos e as fontes de receita do fundo. Esses pontos ajudam a entender de onde podem vir os pagamentos e quais fatores podem reduzi-los.
Antes de escolher um FII, identifique quais ativos compõem sua carteira e de onde podem vir suas receitas.
O que muda na liquidez, nos custos e na diversificação?
A facilidade de negociar varia conforme o ativo, e a cota de um FII em bolsa é mais simples de negociar do que um imóvel físico. Essa diferença pode afetar o tempo necessário para transformar um investimento em dinheiro.
A liquidez depende do ativo e do volume de negociação. Uma ação ou cota negociada com mais frequência pode ser mais fácil de vender, mas a venda ainda depende de compradores.
Negociar cotas em bolsa não equivale a vender um imóvel físico. A venda de um imóvel envolve outro tipo de bem e não ocorre pela mesma operação de bolsa.
O mercado fracionário permite negociar de 1 a 99 ações. No home broker, o ticker usado nessa operação recebe o sufixo F.
Após a compra, as ações aparecem na carteira sem o sufixo F. Esse detalhe facilita identificar por que o código usado na ordem pode diferir do registro posterior.
Os custos também variam conforme a operação e o produto. Corretagem e emolumentos podem incidir nas negociações, enquanto FIIs podem cobrar taxas de administração e de performance.
Essas taxas de gestão afetam o resultado líquido do fundo. Antes de investir, confira quais cobranças se aplicam e como elas se relacionam à carteira administrada.
Diversificar entre empresas, setores e fundos pode distribuir sua exposição. Isso não garante resultados nem impede perdas, mas evita concentrar todo o patrimônio em um único ativo.
Ao comparar alternativas, inclua liquidez e custos de negociação no valor total da decisão.
Como comparar retorno, dividendos e desempenho?
O retorno total combina a variação do preço do ativo com os proventos recebidos ao longo do período. Olhar apenas os pagamentos pode deixar de fora uma queda ou alta importante na cotação.
Proventos não mostram, sozinhos, a rentabilidade total. Para comparar investimentos, observe também a valorização ou desvalorização dos ativos no mesmo intervalo.
Proventos e variação das cotações
Empresas podem pagar dividendos conforme seus resultados e decisões. FIIs também podem fazer pagamentos periódicos, mas os valores dependem dos resultados de cada fundo.
O preço pode cair mesmo quando há distribuição de proventos. Por isso, o dinheiro recebido não impede que o valor total investido diminua.
Compare o que você recebeu com a mudança no preço do ativo. Essa visão mais ampla ajuda a evitar uma leitura incompleta da renda gerada.
Indicadores para avaliar o desempenho
O Dividend Yield mede os proventos em relação ao preço unitário antes da distribuição. Calcule dividindo os dividendos pagos por ação ou cota pelo preço e multiplicando por 100.
Um Dividend Yield alto não basta para escolher um ativo. O indicador não revela sozinho a qualidade do negócio, a estabilidade das receitas ou o risco de queda.
O IFIX é um índice ligado ao desempenho de fundos imobiliários negociados na bolsa. A página do índice informa valor atual de 3.542,78 e variação de -2,05% em 12 meses.
Também informa alta de 36,73% em cinco anos e de 93,67% em dez anos, considerando o reinvestimento dos dividendos. Os períodos e valores exibidos não indicam uma data-base específica.
Esses dados mostram por que o período e o reinvestimento importam na comparação. Não compare um retorno com proventos reinvestidos a outro que não inclua essa condição.
Compare ativos em períodos equivalentes e considere se os proventos foram reinvestidos.
Como funciona o imposto de renda para ações e FIIs?
A tributação depende do tipo de ativo, da operação e, no caso das ações em operações comuns, também do volume de vendas no mês. O tipo de operação define qual regra considerar.
Ganhos na venda de cotas de FII têm alíquota de 20%, sem isenção por valor da venda. Para ações, a alíquota informada é 15% em operações comuns e 20% em day trade.
As regras abaixo resumem as condições indicadas para vendas. O imposto devido depende do ganho tributável e das regras aplicáveis à operação.
| Operação | Condição | Regra informada |
|---|---|---|
| Venda de ações em operação comum | Operação comum | Alíquota de 15%; lucro tributável pode incluir vendas acima de R$ 20.000 no mês |
| Venda de ações em day trade | Compra e venda no mesmo dia | Alíquota de 20% |
| Venda de cotas de FII com lucro | Venda com ganho | Alíquota de 20%, sem isenção pelo valor vendido |
Para pessoa física, rendimentos periódicos de FIIs são isentos quando o fundo é negociado em bolsa ou mercado de balcão organizado. O investidor também não pode deter 10% ou mais das cotas.
Rendimentos pagos por FIIs estão sujeitos à incidência de Imposto de Renda na fonte a 20%. Ganhos na venda de cotas devem ser pagos por DARF até o mês seguinte à operação.
Uma exceção importante permite compensar prejuízos na venda de cotas de FIIs com ganhos futuros na alienação de cotas da mesma espécie.
Imposto sobre vendas e rendimentos
Na declaração de 2026, operações comuns com ações podem ter ganho tributável quando as vendas superam R$ 20.000 no mês. A regra não significa que todo valor vendido seja lucro tributável.
O imposto sobre ações depende da operação e do ganho apurado. Para FIIs, a venda com lucro segue a alíquota informada, mesmo quando o valor da venda é baixo.
Declaração anual e ferramentas de apuração
A declaração de 2026 considera movimentações feitas em 2025. Operações de compra ou venda em bolsa acima de R$ 40.000 no ano podem obrigar você a declarar, conforme as regras aplicáveis.
Em 2026, o prazo para enviar a declaração vai de 23 de março a 29 de maio. A Área do Investidor e o aplicativo B3 reúnem posições mantidas em diferentes bancos e corretoras.
A B3 e a Receita Federal oferecem o ReVar, ferramenta gratuita que apura ganhos ou prejuízos líquidos em renda variável. Quando há imposto devido, o sistema pode gerar DARF.
Para consultar a apuração mensal, informe o custo de aquisição e os prejuízos acumulados. Impostos abaixo de R$ 10 ficam acumulados até atingir o valor mínimo para gerar DARF.
O ReVar pode ser acessado a partir do 10º dia do mês seguinte à autorização para compartilhar dados com a Receita Federal. Guarde registros das operações para informar os valores corretos.
Guarde os custos de aquisição e os prejuízos acumulados para informar os dados necessários à apuração no ReVar.
Conclusão
A escolha mais coerente é a que combina com o objetivo financeiro e com a capacidade de lidar com oscilações. Ações podem servir melhor a uma estratégia voltada à valorização, enquanto FIIs oferecem exposição imobiliária e busca de proventos.
Combinar os dois pode distribuir sua exposição entre empresas e fundos, sem garantir retorno ou evitar perdas. O peso de cada ativo depende do prazo e do risco que você aceita.
Antes de escolher, anote para que serve o dinheiro e quando pretende usá-lo. Defina seu objetivo, seu prazo e o nível de risco que aceita antes de decidir como distribuir seus investimentos.